
Totální škoda auta: Jak jsem vyhrál spor s pojišťovnou (vzor odvolání)
Obsah článku
- Co přesně znamená „totální škoda“ a jak ji pojišťovna určuje
- Totální škoda auta – jak vznikla a jak začal spor s pojišťovnou
- Ne vždy jde všechno podle plánu
- První kroky po nehodě
- Podezření na totální škodu: co mi řekly autoservisy
- Jak pojišťovna posuzuje totální škodu a stanovuje obvyklou cenu vozidla
- Výsledek? Zklamání!
- Odvolání proti pojišťovně při totální škodě: Jak se bránit, když je nabídka směšně nízká
- První odvolávací dopis (email):
- Jak zvýšit své šance při odvolání: důkazy, které pojišťovna neignoruje
- Hned si uložte inzeráty s podobnými vozy
- První odpověď od likvidátora: kdy začne pojišťovna hledat výmluvy
- Odpověď likvidátora:
- Reaguji:
- Druhé odvolání: Právní argumenty, které pojišťovna už nemohla ignorovat
- Druhé odvolání: Tentokrát důrazně a s právní pomocí
- Druhý odvolávací dopis (email):
- Dostávám odpověď:
- Moje reakce: Jak jsem pojišťovně jasně vysvětlil svůj nárok a odmítl jejich požadavky!
- Konec příběhu? Podle nich ano, ale tím to celé teprve začíná…
- Co následovalo po „vítězství“: skutečný dopad totální škody na život a peněženku
Znáte pojem „totální škoda“? My už ano… Když do našeho auta narazila řidička v podnapilém stavu, ještě jsme netušili, že to bude začátek několikatýdenního boje s pojišťovnou. Původně směšná nabídka, pak odvolání, vyjednávání, emoce… a nakonec rozhodnutí, které sice vypadá jako vítězství, ale pořád zanechává pachuť nespravedlnosti. Pokud vás zajímá, jak se bránit v případě totální škody, čtěte dál.
Co přesně znamená „totální škoda“ a jak ji pojišťovna určuje
Totální škoda je situace, kdy podle pojišťovny přesahují náklady na opravu hodnotu vašeho auta před nehodou. Nejde o to, že by vůz nešel opravit – jde o to, že se jim to „nevyplatí“. V praxi to často znamená, že vám nabídnou částku, za kterou si podobné auto reálně nekoupíte. A právě tady začíná prostor pro vyjednávání a odvolání.
Totální škoda auta – jak vznikla a jak začal spor s pojišťovnou
Ne vždy jde všechno podle plánu
Léto v plném proudu a my se těšili na mnoho zážitků a výletů s naším spacím Fordíkem. Ale ne vždy se vše podaří tak, jak si naplánujete.
Po návratu z naší cesty po Itálii: 👉 Autem do Itálie: 3900 km v malém „obytňáku“ neuplynul ani měsíc.
Jsem v práci a najednou mi volá policie.
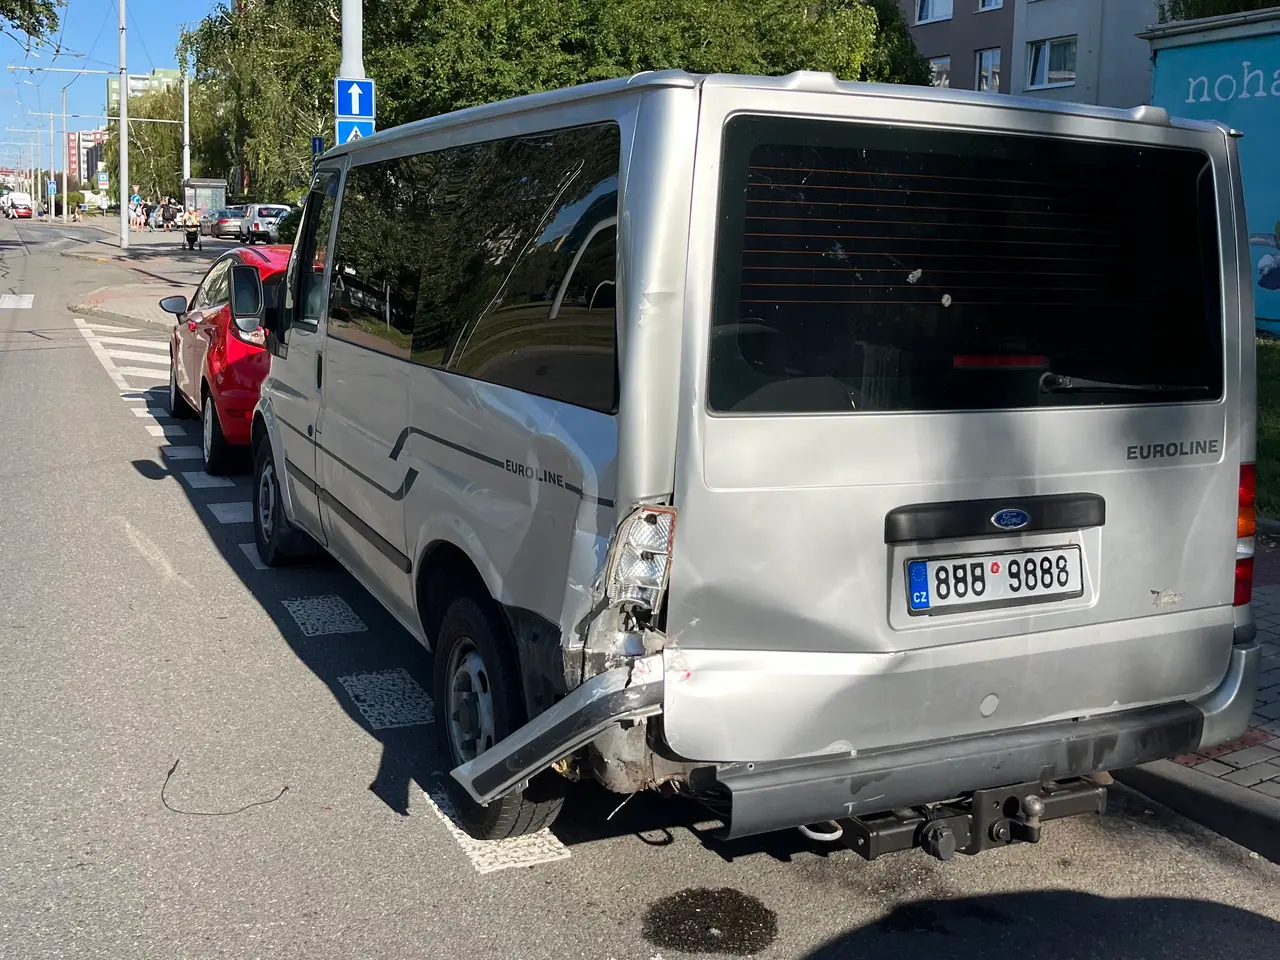
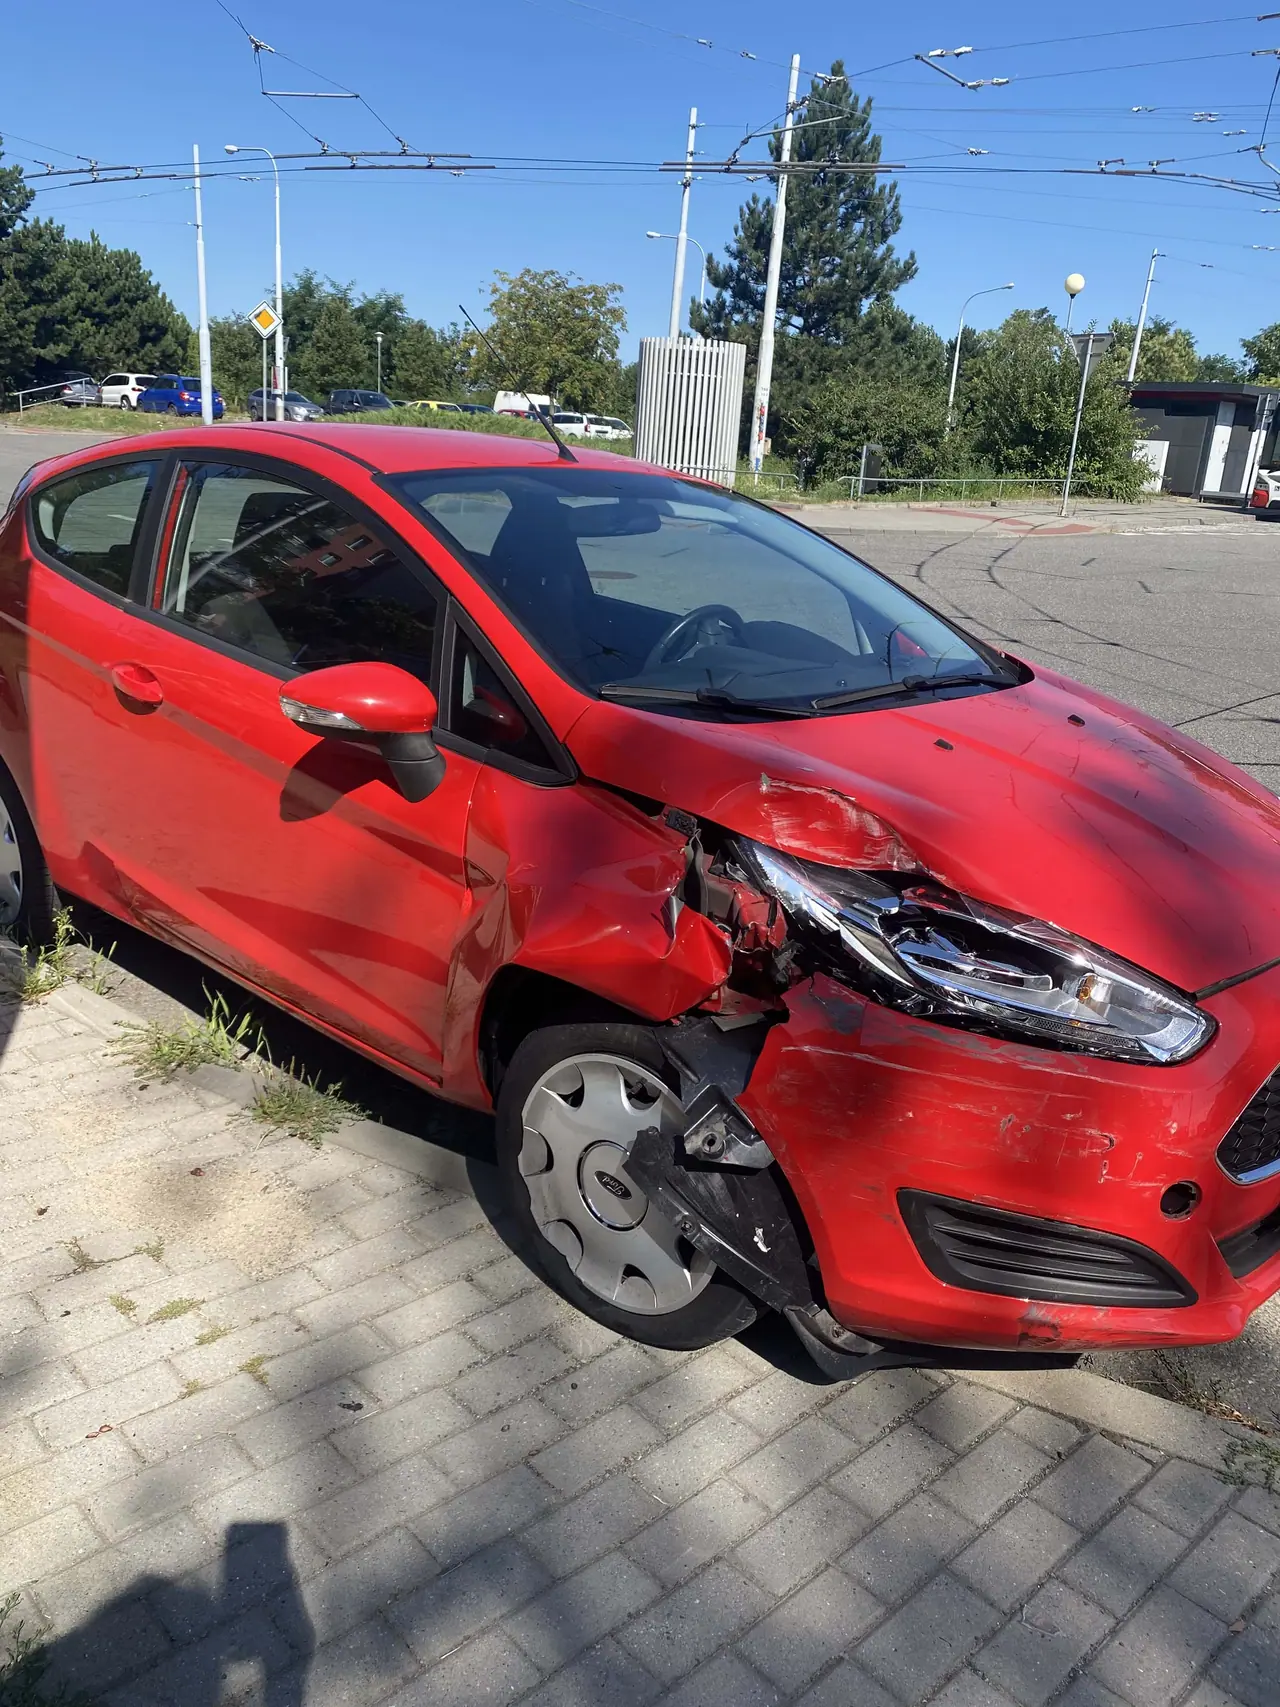
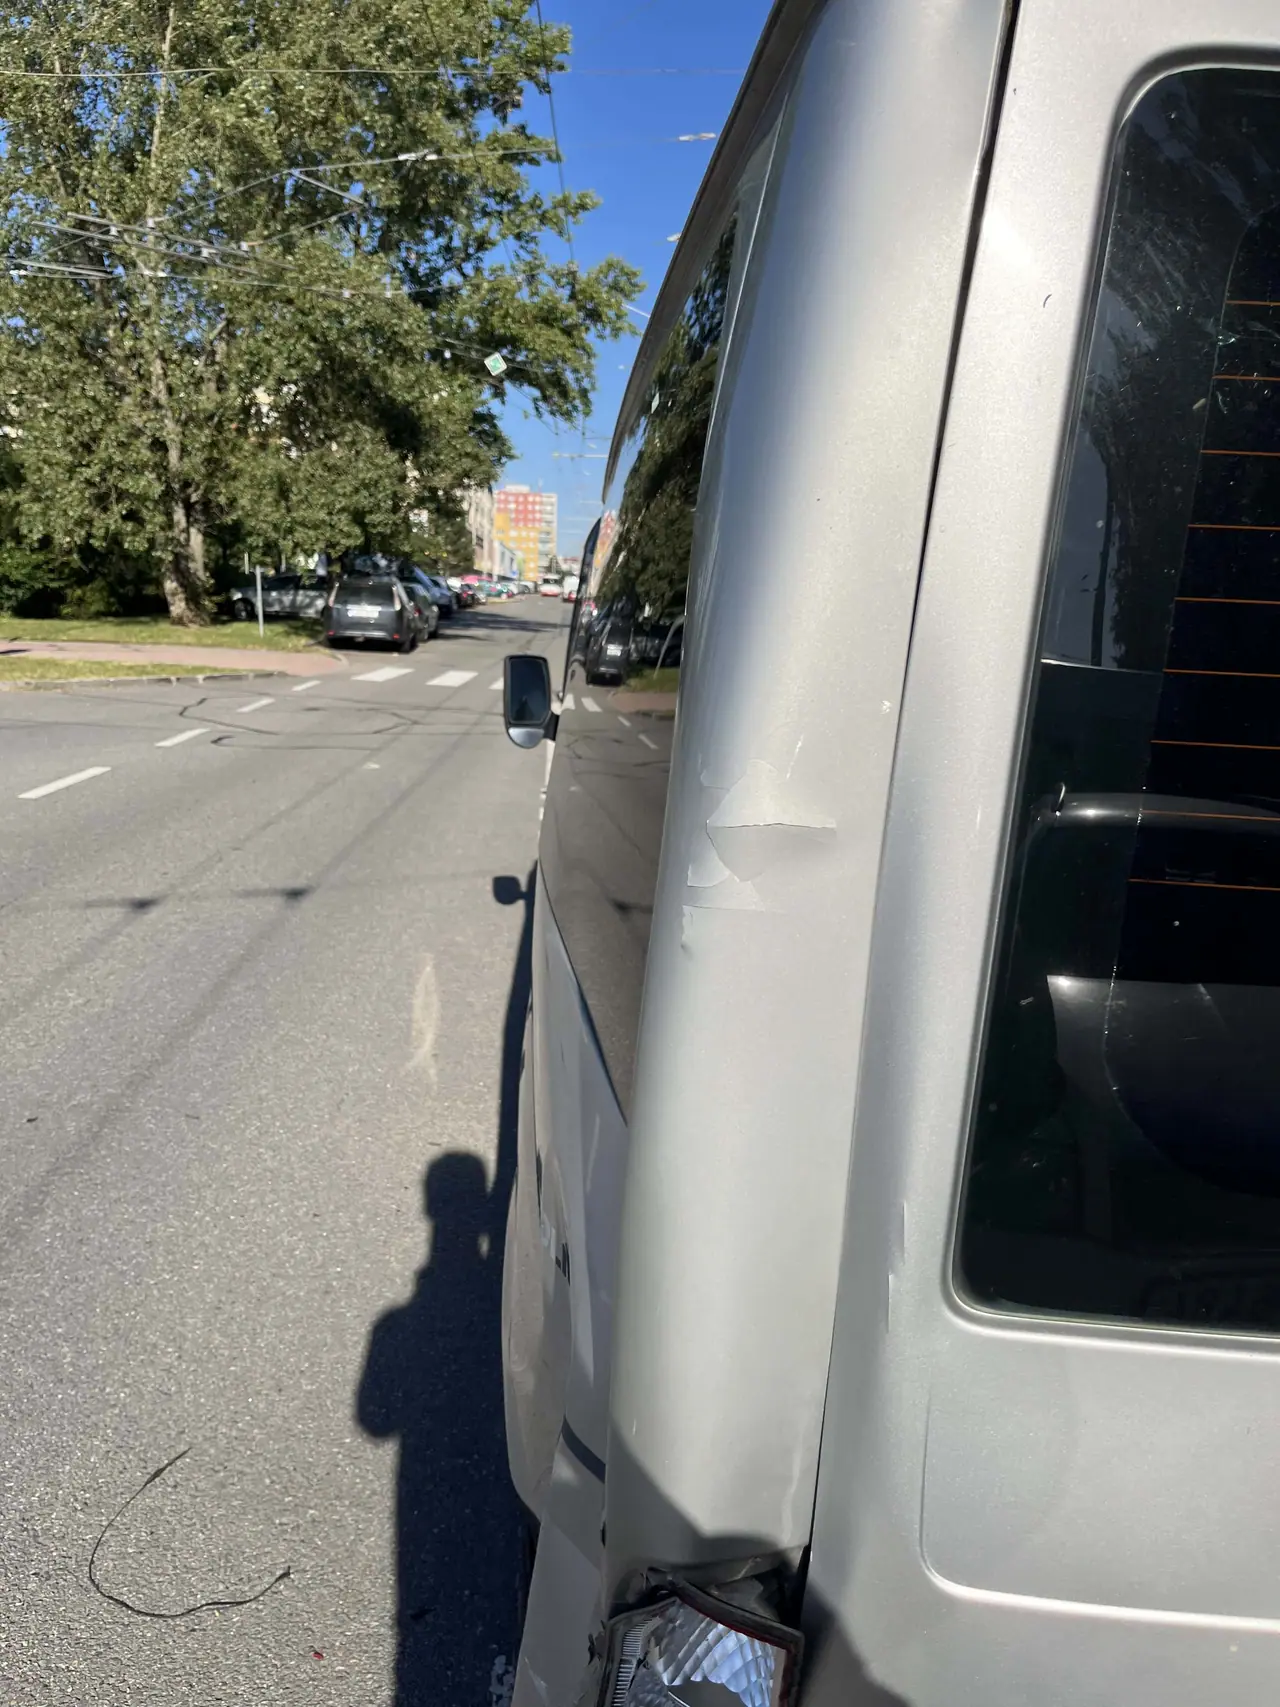
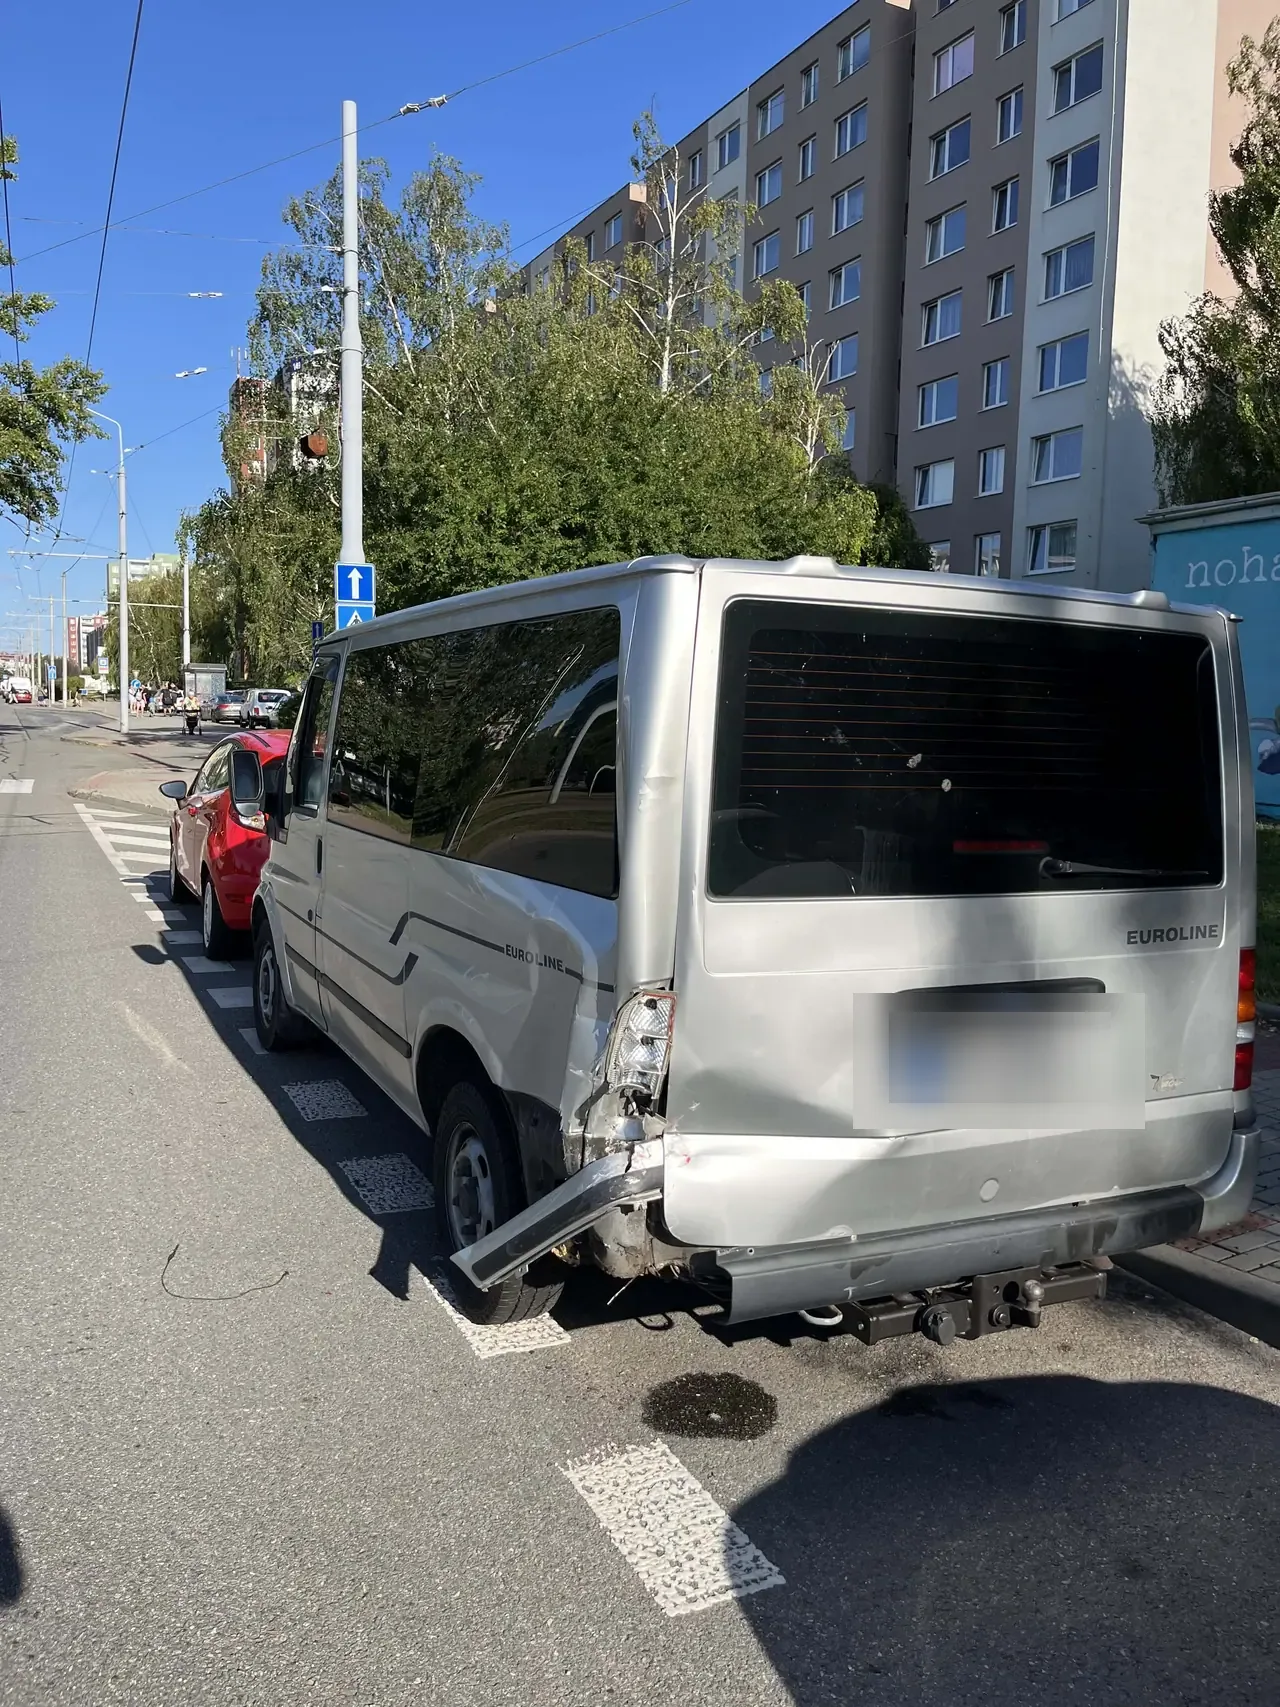
„Dobrý den, pane Navrátile. Máme pro vás špatnou zprávu. Nabourala do vás v podnapilém stavu řidička. Nevytočila zatáčku z křižovatky a narazila vám zezadu do auta. Pokusila se od nehody ujet, ale naštěstí ji zastavili řidiči autobusu a přivolali nás (policii).“
Trochu rozladěný, ale s klidnou hlavou vyrážím domů zjistit, co přesně se stalo a jak moc je auto poškozené. Říkám si: Buď v klidu. Pojišťovna škodu zaplatí.
Přijíždím na místo, kde parkuji. Čekají tam už děti, které se právě vracejí s Mončou z nákupu – a pláčou. Rozbil se nám náš cestovní miláček, a to jsme s ním toho ještě moc nezažili.
Podepisuji policistům protokol o nehodě. A protože řidička, která do mě narazila, přišla na místě o doklady a nesmí řídit, přeparkuji jí auto ze silnice ke krajnici. Prostě dobrák…
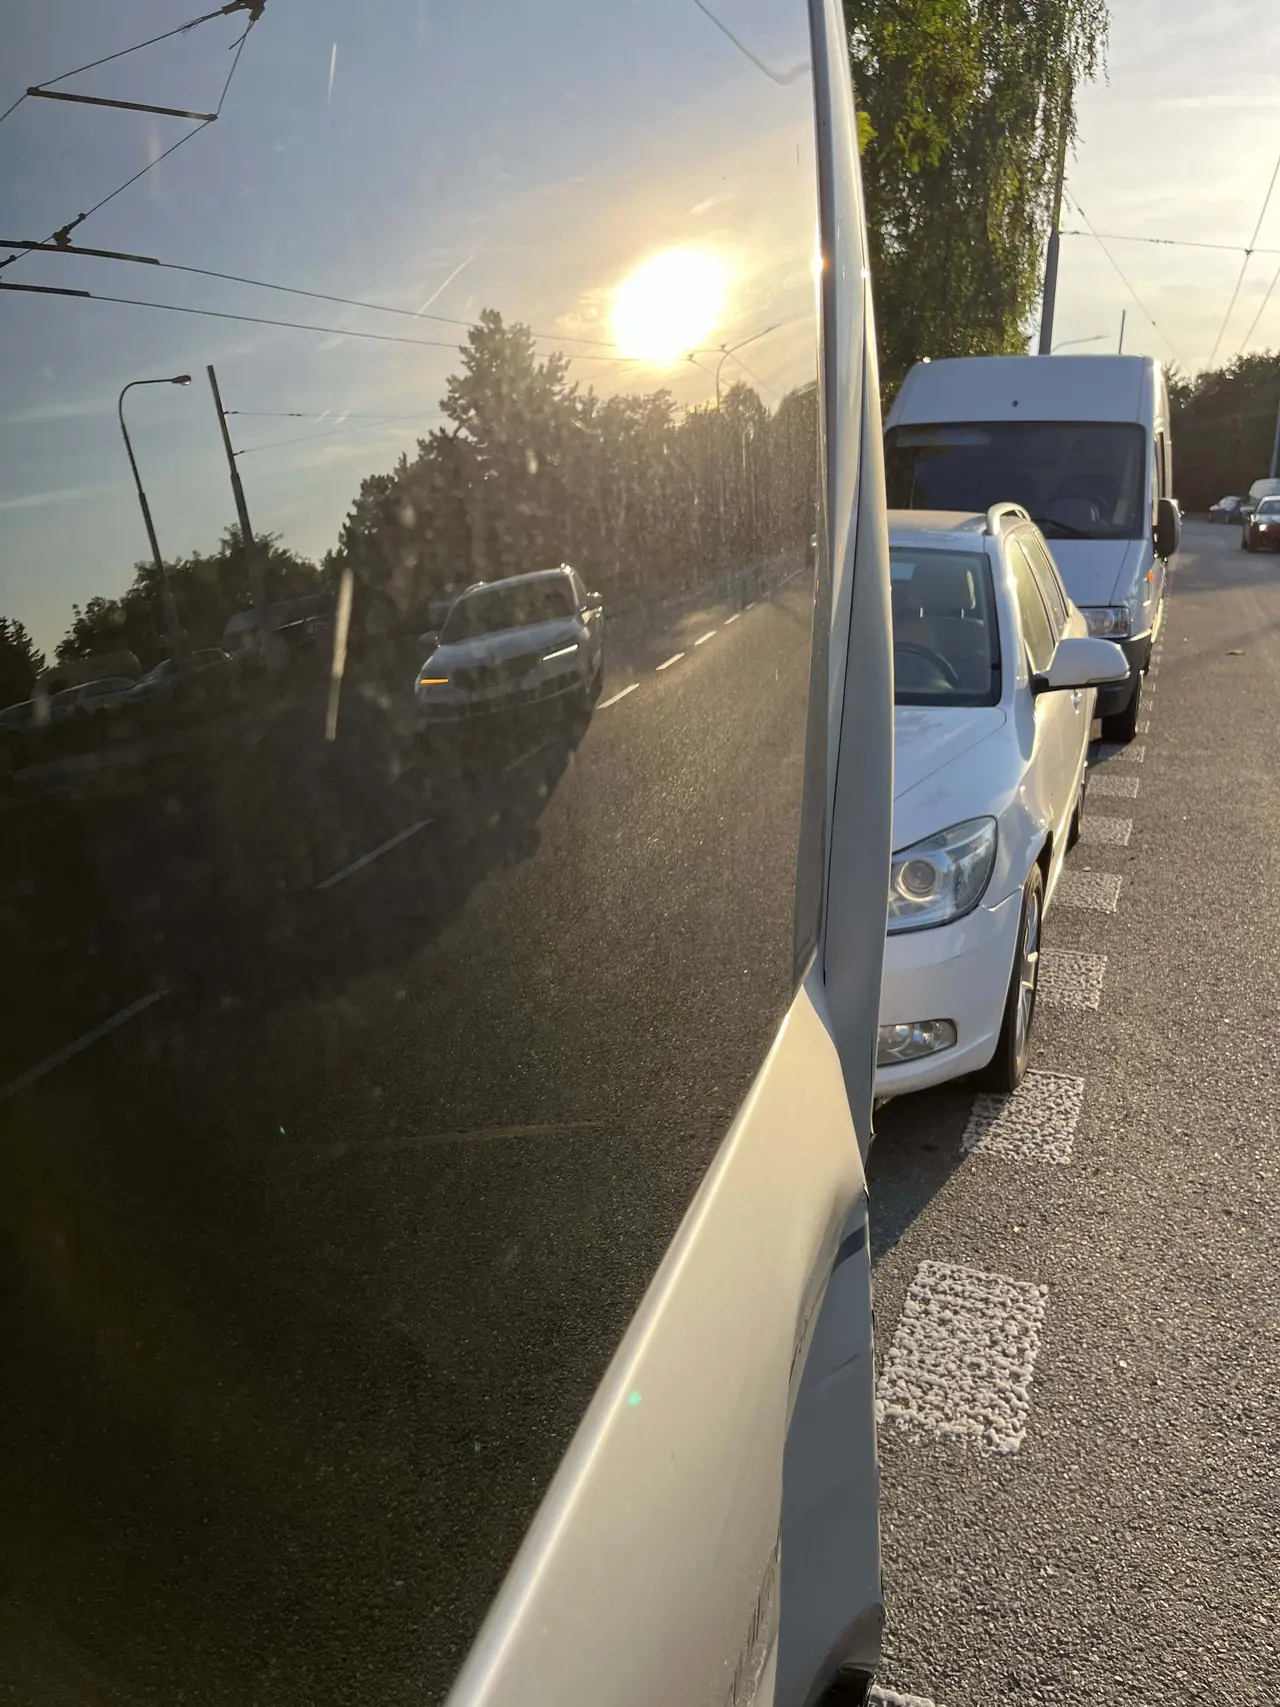
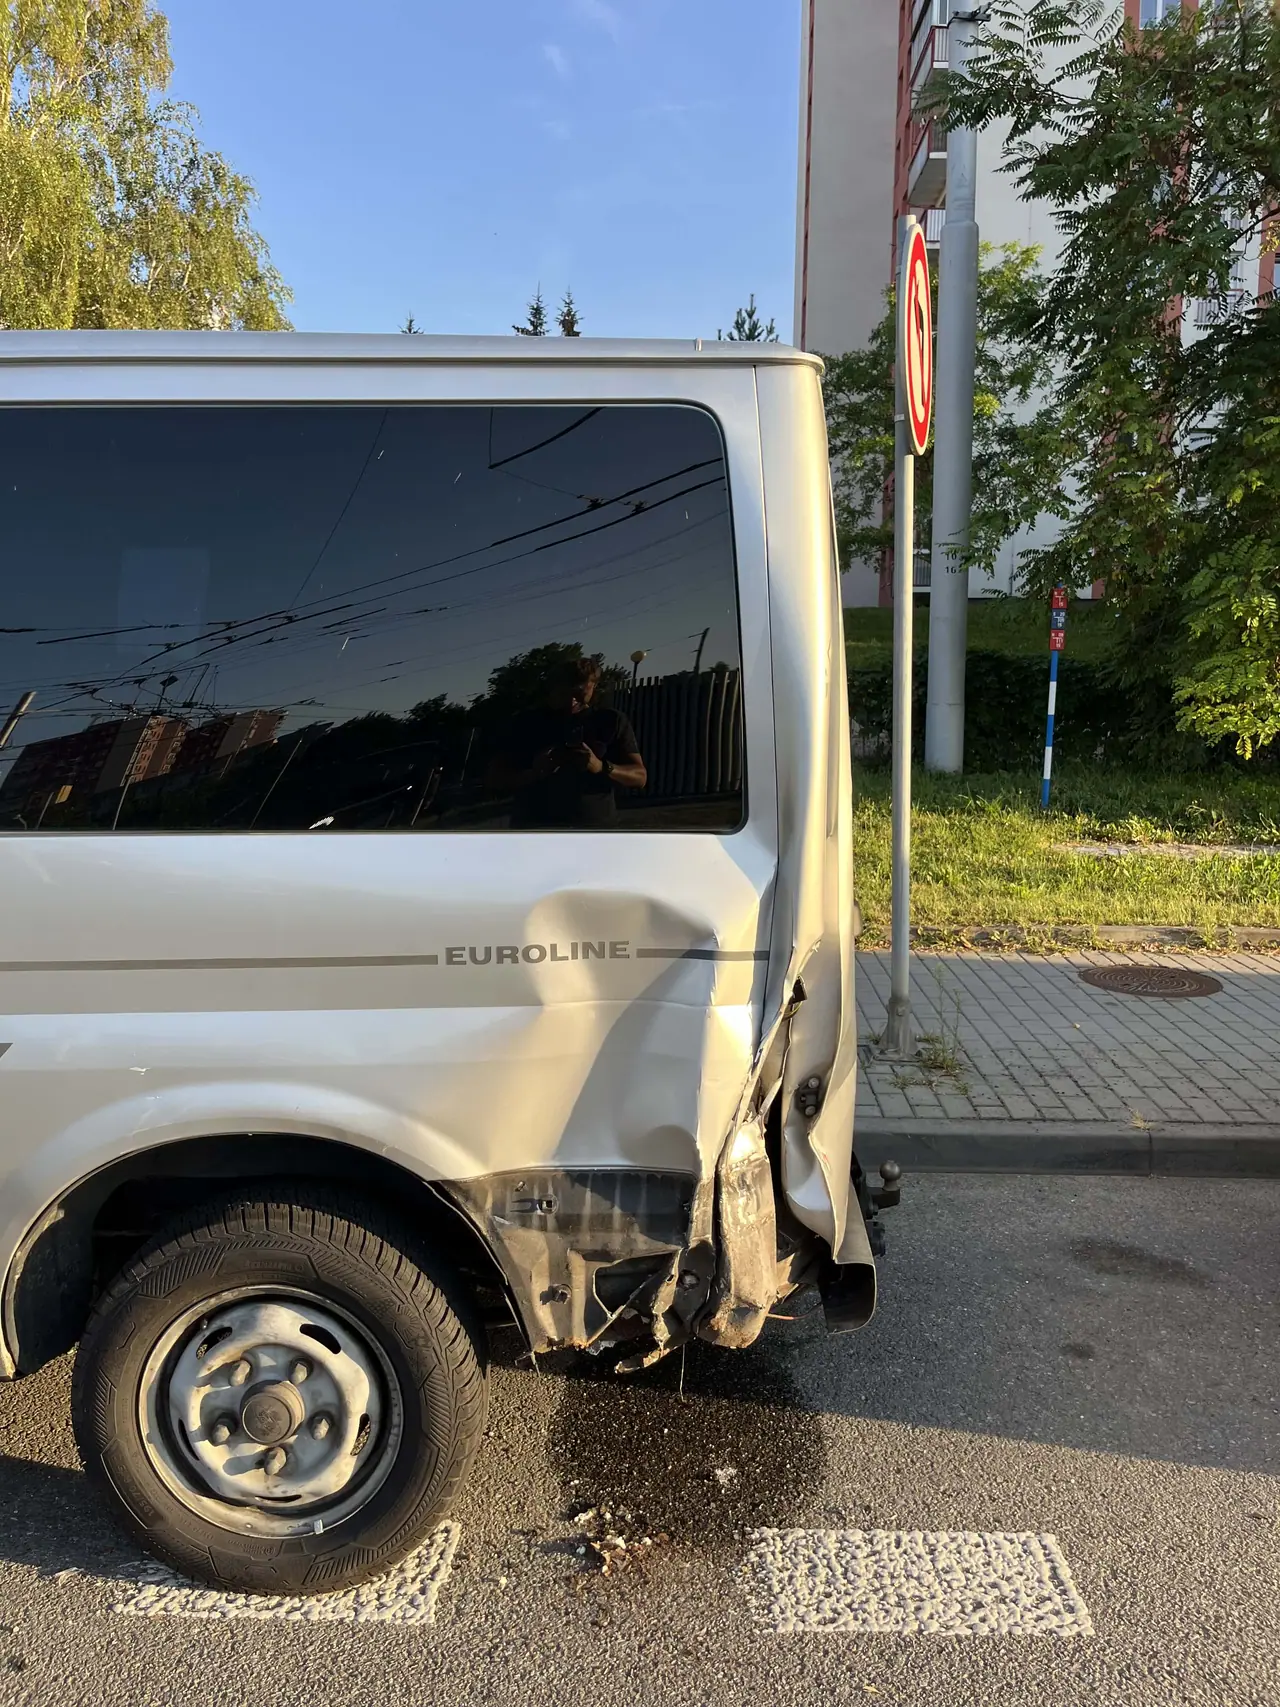
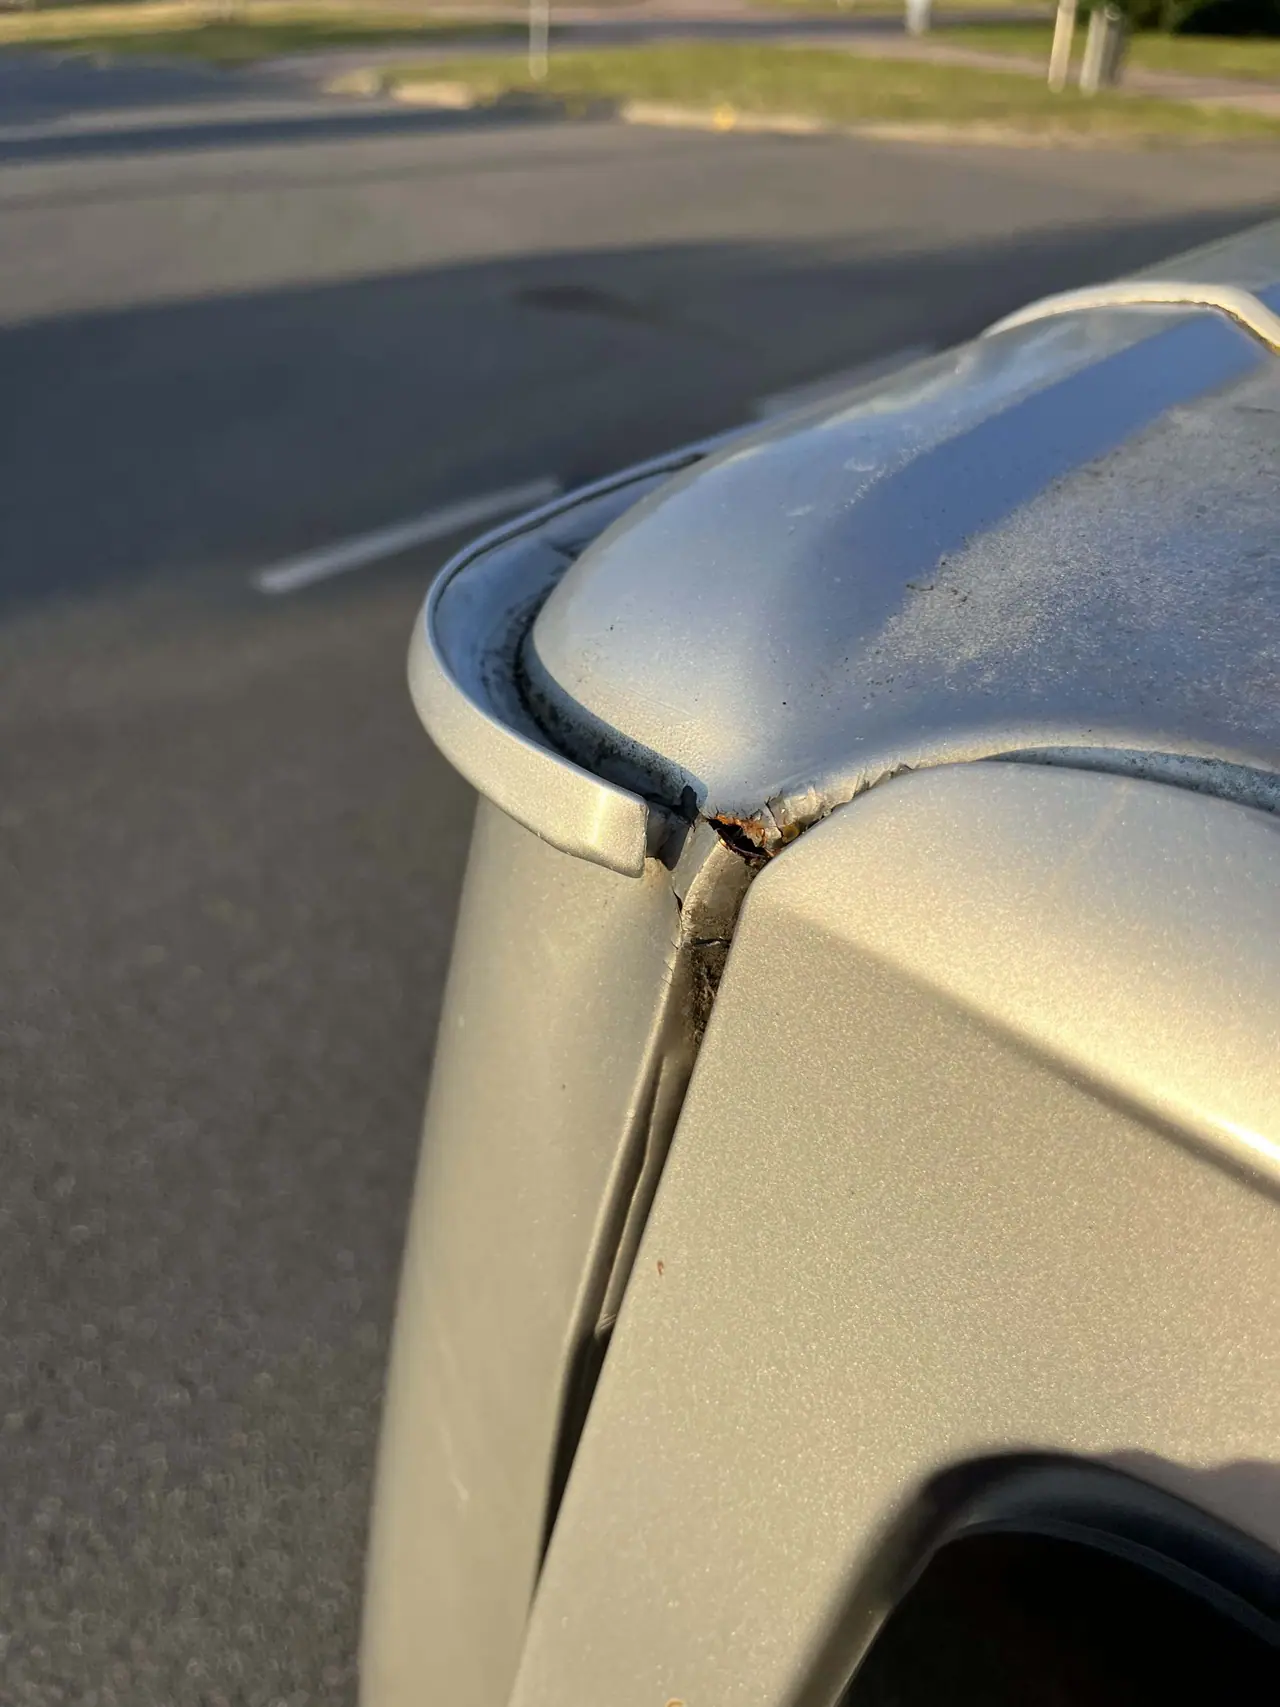
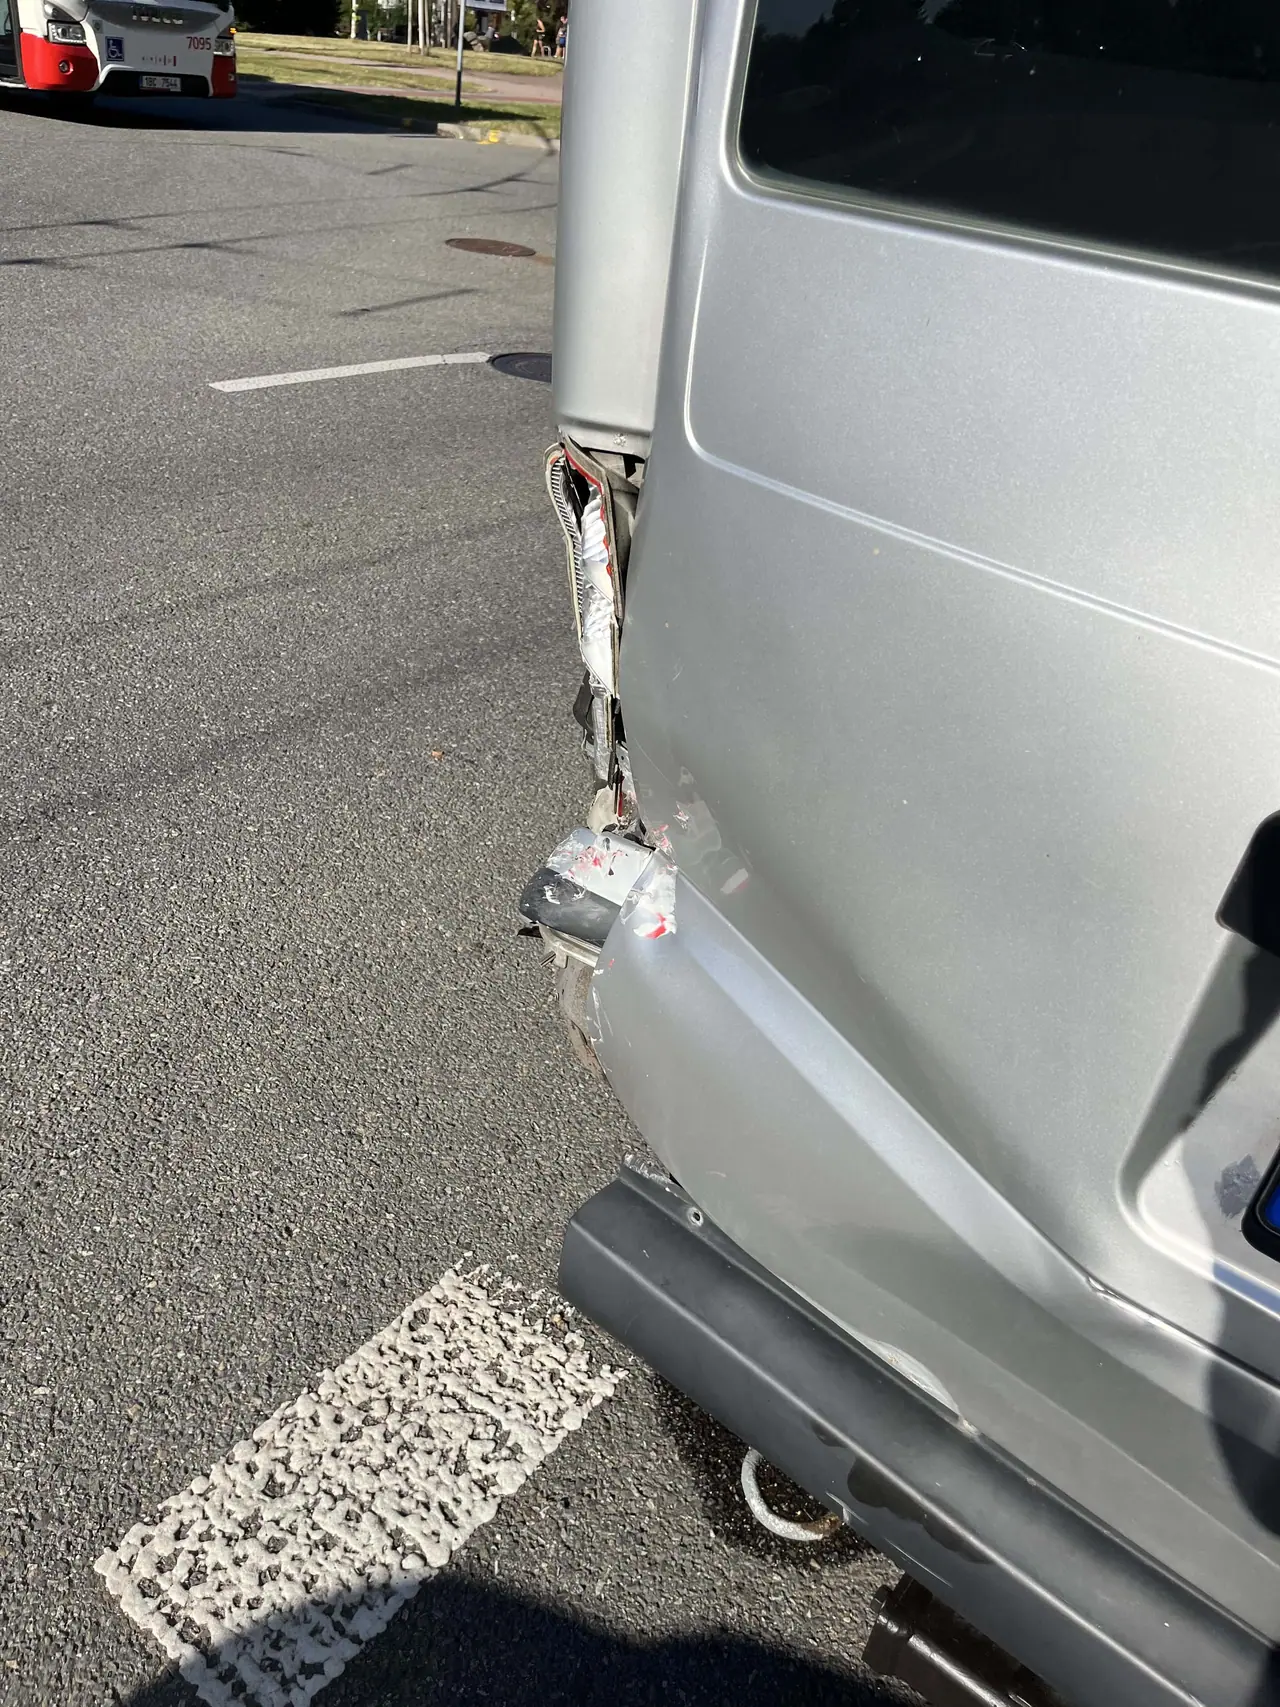
První kroky po nehodě
Volám na pojišťovnu viníka a hlásím škodu, kterou způsobila jejich klientka. Zjišťuji další postup.
Paní na callcentru mě odkazuje na jejich smluvní autoservisy v okolí s tím, že je mám kontaktovat a domluvit se na dalším postupu – odtah, oprava atd.
Zapisuji si telefonní kontakty a jdu volat.
Podezření na totální škodu: co mi řekly autoservisy
Všechny tři smluvní karosářské servisy mají na několik měsíců plno! Každý z nich se mě ptá na rozsah poškození a stáří vozu. Když se dozvědí, že jde o Ford Transit z roku 2005, dávají mi najevo, že pravděpodobně půjde o „totální škodu“.
Ptám se: Co to pro mě znamená?
Dostávám odpověď: Auto je tak staré, že by oprava převýšila jeho hodnotu – a to vám nikdo nezaplatí.
Doporučení zní: Zavolejte zpět na pojišťovnu a vyžádejte si likvidátora (mobilního technika), který se přijede podívat na auto a zhodnotí jeho opravitelnost. Je to prý nejrychlejší cesta.
Čistě podle fotek mi servisy odhadují opravu vozu na cca 150 000 Kč. To je šílená suma!
Potvrzeno: Totální škoda!
Volám tedy opět na pojišťovnu a sděluji informaci ze servisu s tím, že žádám o vyslání likvidátora. Paní si vše poznamená a ještě ten den se mi ozve mobilní technik.
Později zjišťuji, že likvidátor sedí pouze v kanceláři a dělá posudky. Ke škodám vyjíždějí tzv. mobilní technici.
V následujících dnech přijíždí technik zhodnotit škodu na vozidle. Ihned po prvním shlédnutí říká:
„To je totální škoda. To je jasné.“ Odešlu záznam s fotografiemi na posouzení, ale na 99% počítejte s totální škodou.
Jak pojišťovna posuzuje totální škodu a stanovuje obvyklou cenu vozidla
Ptám se, co přesně totální škoda znamená a co se bude dít dál.
Dostávám vysvětlení:
- Technik vše nafotí a sepíše.
- Dokumentaci pošle likvidátorovi, který stanoví tzv. obvyklou cenu vozu. (Obvyklá cena znamená částku, kterou byste dostali, kdybyste auto prodávali před nehodou. Pojišťovny ji určují podle inzerátů na internetu a různých automobilových databází.)
- Poté se auto dá do aukce, kde ho někdo vydraží.
Důležitá poznámka: Jako běžný člověk do této aukce nemáte přístup. Provozuje ji společnost TotalCar s.r.o.
Z mého pohledu je to naprosto netransparentní. Někdo auto vydraží, ale vy nevíte kdo – až do chvíle, než souhlasíte s nabídkou. Navíc pojišťovna od celého následného procesu dává ruce pryč. Veškerá následná komunikace, přepis i odtah je na vás a na výherci aukce.
Čekám tedy zhruba týden do ukončení aukce.
Výsledek? Zklamání!
A teď to přijde…
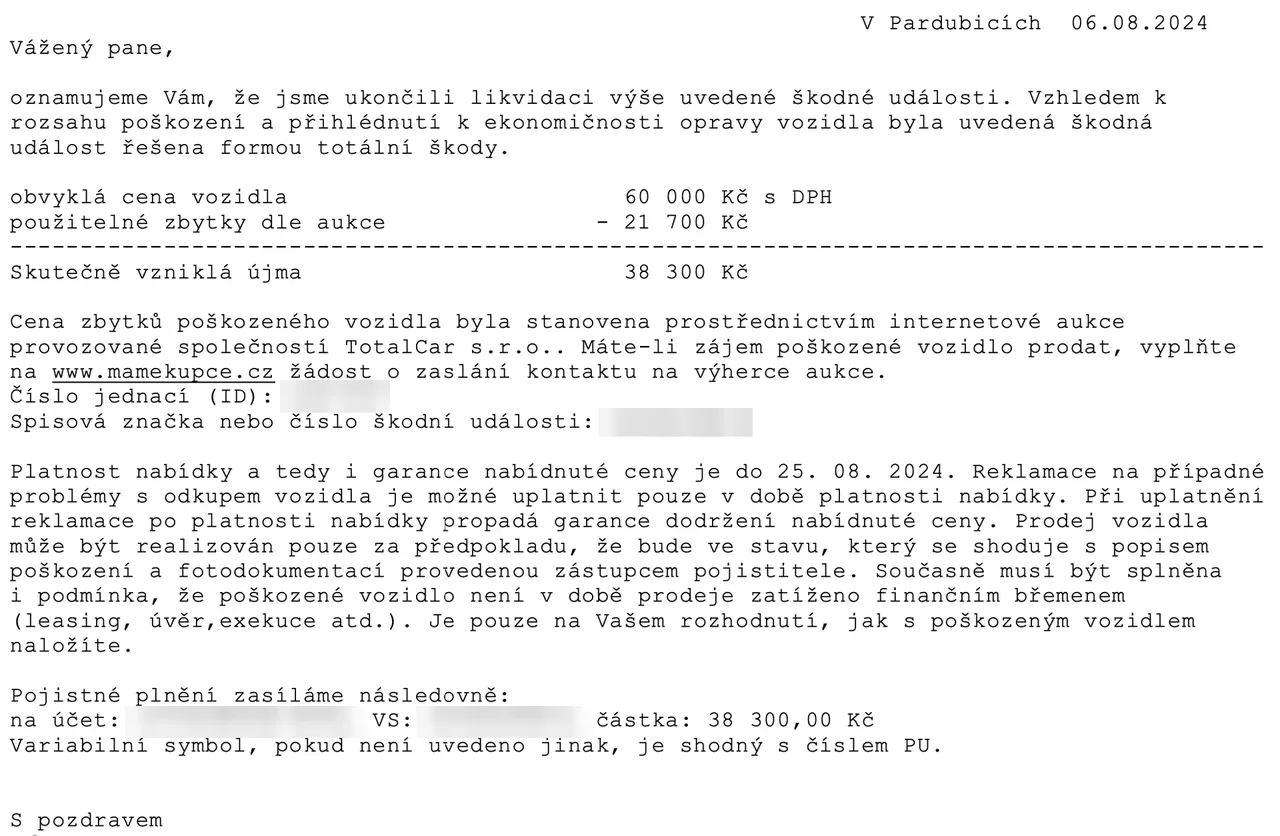
Přibližně týden po nehodě dostávám e-mail s informací o ukončení likvidace:
- Obvyklá cena auta: 60 000 Kč
- Použitelné zbytky dle aukce: 21 700 Kč
- Skutečně vzniklá újma: 38 300 Kč
Odvolání proti pojišťovně při totální škodě: Jak se bránit, když je nabídka směšně nízká
Shrnu to…
Auto, které jsem koupil za 120 000 Kč před půl rokem, do kterého jsem ihned „investoval“ cca 40 000 Kč v servisu, mě pojišťovna ohodnotila na 60 000 Kč s tím, že někdo zaplatí 21 700 Kč za nabouraný vrak – a mě čeká 38 300 Kč ???
To snad nemyslí vážně!
Nenechte se! Máte právo se odvolat! Pojišťovna to ví – a počítá s tím, že většina lidí se neozve.
Byl jsem plný emocí a absolutně jsem nechápal, kde tu cenu vzali. Jestli si náhodou nespletli našeho Transita Euroline s běžnou dodávkou?
Hned píšu první odvolávací e-mail. Zabral mi asi tři hodiny večer. A protože vím, že nejsem poslední, kdo něco podobného zažil, dám vám ho sem tak, jak jsem ho napsal – i s chybami. 😄 Možná vám to pomůže.
První odvolávací dopis (email):
Jak zvýšit své šance při odvolání: důkazy, které pojišťovna neignoruje
Poznamenám! Nebojte se – jděte do „útoku“ hned od začátku! Dejte pojišťovně jasně najevo, že se s nimi nebudete „párat“ a že uděláte vše pro to, abyste dosáhli svých práv!
Hned si uložte inzeráty s podobnými vozy
Důležité je udělat si vlastní průzkum trhu – najděte si podobné vozy a uložte si inzeráty i s fotkami. Ideálně do PDF souboru. Proč? Protože se auta často rychle prodají a inzerát už pak nemusí být dostupný. A právě tyto důkazy se vám budou hodit při odvolání.
První odpověď od likvidátora: kdy začne pojišťovna hledat výmluvy
Dostávám od likvidátora odpověď ohledně certifikace vozu jako obytný vůz, i když jsem jasně uvedl, že se jedná o vůz se spacím zázemím, nikoli o klasický obytný vůz.
Pan likvidátor pravděpodobně naráží na dodatečně vyrobenou postel, která samozřejmě nemá žádnou certifikaci – ale to přece nic nemění na hodnotě vozu z pohledu jeho využitelnosti pro cestování.
Odpověď likvidátora:
Reaguji:
Druhé odvolání: Právní argumenty, které pojišťovna už nemohla ignorovat
Na základě mého odvolání přichází druhý dopis e-mailem, ve kterém pojišťovna najednou stanovuje obvyklou cenu na 100 000 Kč.
Doplatí mi tedy ještě 40 000 Kč.
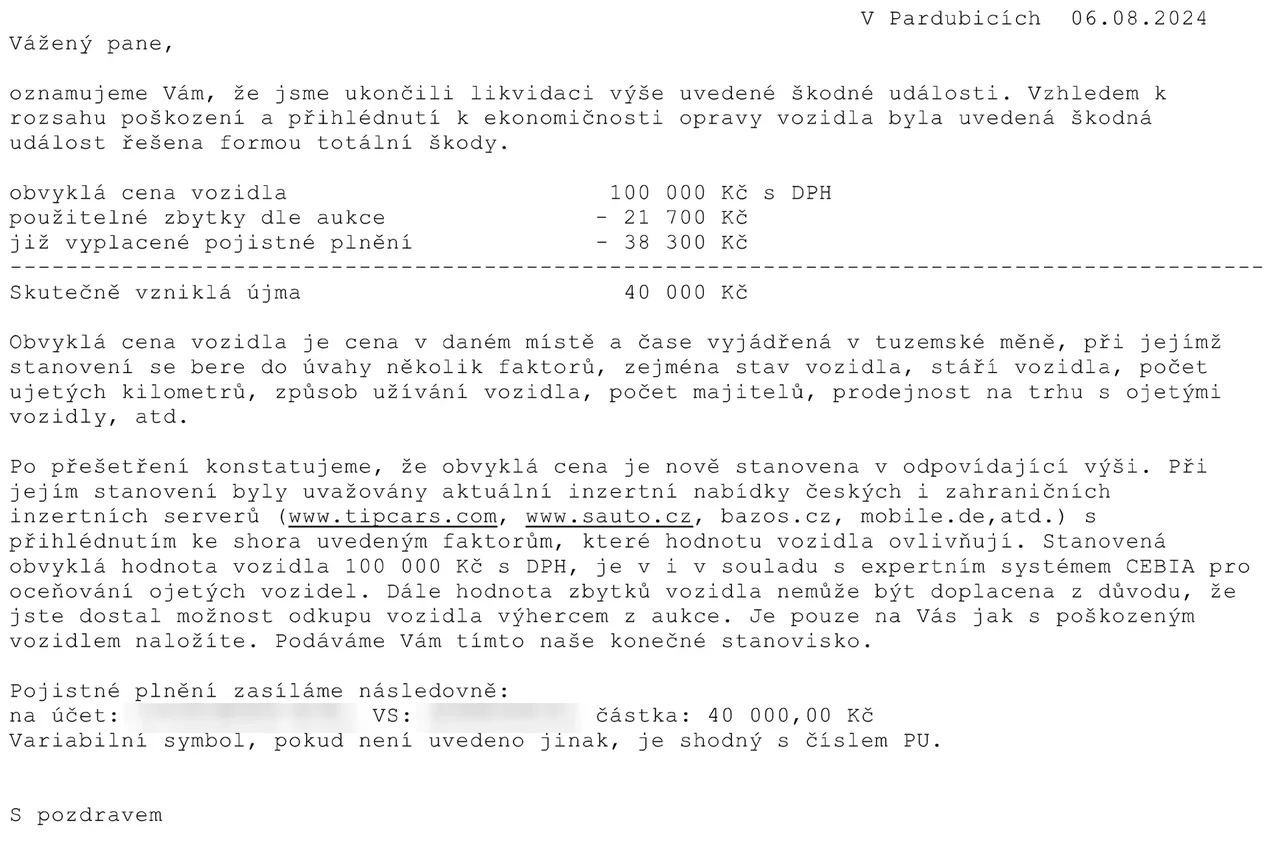
Poznamenám, že se to děje bez jediné omluvy, že původní odhad byl chybný. Jen mi přijde další dopis s informací o ukončení likvidace. Nic víc.
V tuto chvíli je pro mě jasné, že si jsou vědomi své chyby – jinak by přece nezvýšili původní hodnotu z 60 000 Kč rovnou na 100 000 Kč.
Druhé odvolání: Tentokrát důrazně a s právní pomocí
Já jsem ale stále nespokojený, protože 100 000 Kč stále nic neřeší. Píšu tedy další odvolání – tentokrát si opravdu zjišťuji, jaká mám práva a jak byly podobné případy řešeny u soudu.
Tento e-mail si nechávám upravit tak, aby působil jako od právníka.
Navíc chci udělat kompromis a nabídnout pojišťovně možnost dohody. Nechci se s nimi hned soudit – ale chci, aby pochopili, že znám svá práva a nejsem ochotný to jen tak nechat být.
Hlavní poselství tohoto e-mailu je jasné: Vím, co mi náleží. A pokud se nedohodneme, budu to řešit dál u soudu.
Pojišťovna moc dobře ví, že by u soudu měla problém – a já jí to v e-mailu dostatečně připomínám.
Druhý odvolávací dopis (email):
Dostávám odpověď:
Moje reakce: Jak jsem pojišťovně jasně vysvětlil svůj nárok a odmítl jejich požadavky!
Tento poslední e-mail už bohužel nemohu dohledat (asi jsem jej smazal), ale v podstatě jsem poslal v příloze kupní smlouvu , ale jasně jsem odmítl dokládat faktury.
Argumentuji tím, že jsem navrhl cenu 120 000 Kč, což je zároveň cena, za kterou jsem vůz pořídil. Považuji tedy požadavek na doložení faktur za bezpředmětný.
Navíc jsem podotkl, že do této chvíle po mně žádné faktury nepožadovali ke stanovení ceny, takže nevidím důvod, proč bych je měl posílat teď – ledaže by pojišťovna souhlasila s mým návrhem ceny ve výši 150 000 Kč. Pakliže ano. S radostí je zašlu.
Zároveň jsem ale doplnil, že faktury samozřejmě použiji v případě soudního sporu, kde budou sloužit jako součást znaleckého posudku, pokud by mi nevyplatili mnou požadovaných 120 000 Kč.
Konec příběhu? Podle nich ano, ale tím to celé teprve začíná…
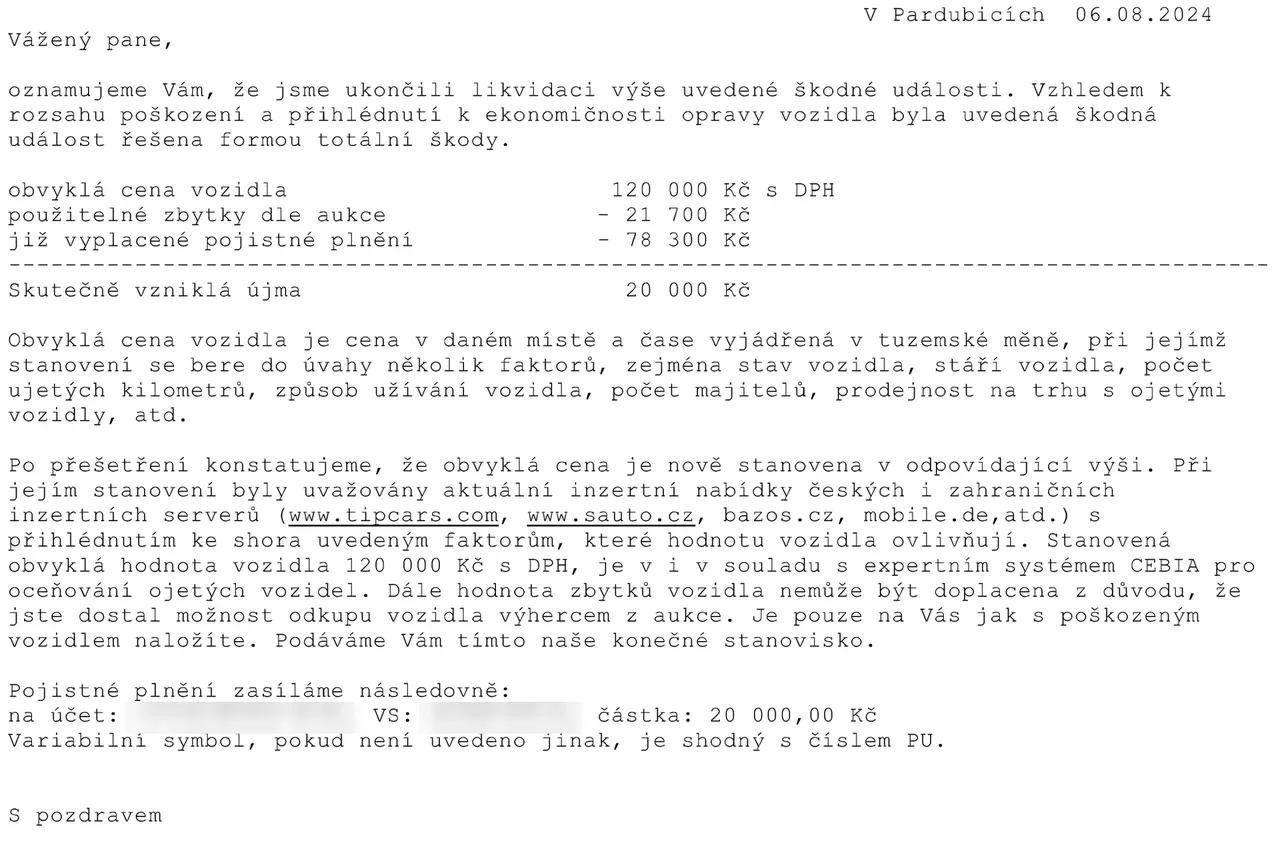
Nakonec mi přichází emailem poslední dopis, ve kterém mi pojišťovna sděluje, že tuto událost považuje za uzavřenou a vyplácí mi rozdíl do 120.000kč.
Co následovalo po „vítězství“: skutečný dopad totální škody na život a peněženku
Mohlo by se zdát, že tímto příběhem všechno šťastně končí. Ale pravda je, že tím to celé teprve začíná.
Máme sice peníze a stále i auto, ale… reálně nemáme nikoho, kdo by nám ho opravil za částku, kterou vyplatila pojišťovna – tedy necelých 100 000 Kč. A to je kámen úrazu.
I když se dá říct, že to nakonec dopadlo docela dobře, já jsem ten, kdo na tom zůstává bitý:
- Mám rozbité auto.
- Měl jsem týdny nervů při jednání s pojišťovnou.
- A teď přichází další starosti: kde sehnat opraváře, nebo zda raději koupit jiné auto.
- A pokud nové, tak mě samozřejmě čeká další kolečko – servis, přepis, papírování, náklady navíc.
A já se ptám: Je tohle normální?
Podle mě by to mělo fungovat úplně jinak.
Auto se rozbije → odveze se do servisu → pojišťovna vše uhradí → auto se vrátí opravené → jezdím dále.
Hotovo!! Tak, jak to bylo před nehodou. Bez stresu, bez papírů, bez tahanic.
Ale bohužel – takhle to u nás nefunguje.
Na závěr bych chtěl říct jedno: Pokud se někdy ocitnete v podobné situaci jako já, nenechte se odbýt. Trvejte na svých právech a bojujte za spravedlivé vyrovnání. I když to nemusí vyřešit celý problém, získáte alespoň část prostředků na opravu, nebo na pořízení nového vozu. A to za ten boj stojí.